O fechamento fiscal de posto de combustível é a conferência que encerra o exercício: vendas, recebimentos, estoques, notas e escrituração precisam contar a mesma história antes de seguir para a EFD ICMS/IPI, para o LMC e para a contabilidade.
Quando essa conferência acontece em dezembro, janeiro começa com cadastro limpo e arquivos validados. Quando fica para depois, vira retificação.
Resumo executivo:
O fechamento do posto começa na operação, não no contador: vendas de cartão e Pix, caixa por turno e estoque físico de combustível precisam estar conciliados antes de qualquer arquivo ser gerado.
O inventário de 31/12 é a peça central: a medição dos tanques e a contagem da conveniência alimentam o LMC, o Bloco H da EFD e o balanço, então um erro ali se repete em três lugares.
2027 exige um cadastro revisado: com o início da cobrança da CBS, NCM, CST e classificação tributária dos itens da conveniência precisam estar corretos já na primeira venda do ano.

Quais erros fiscais em postos de combustíveis aparecem no fim do ano?
Os erros fiscais em postos de combustíveis raramente nascem em dezembro. Eles se acumulam ao longo do ano em diferenças pequenas que ninguém fechou e aparecem todos juntos quando o exercício precisa ser encerrado.
| Inconsistência | Onde aparece | Como evitar |
|---|---|---|
| Vendas no cartão e no Pix sem o recebimento correspondente | Receita contábil diferente do extrato e dos repasses das adquirentes | Conciliação diária de vendas, taxas e prazos de recebimento |
| Diferença de caixa por turno sem justificativa | Contas transitórias que não zeram no balanço | Fechamento por turno com responsável e registro da causa |
| Estoque físico de combustível diferente do escritural | LMC, Bloco H da EFD e custo da mercadoria vendida | Medição em horário definido e aferições lançadas no mesmo dia |
| Notas em contingência ou canceladas sem transmissão | Escrituração incompleta e rejeições na SEFAZ | Revisão semanal de documentos pendentes |
| Produto da conveniência com NCM ou tributação errada | Imposto pago a mais ou a menos em centenas de notas | Revisão do cadastro antes da virada do ano |
Conciliação de cartões e Pix: a venda que entrou precisa ter sido recebida
O cupom registra a venda, mas o dinheiro chega depois, com taxas e prazos diferentes por bandeira e adquirente. No fim do ano, vendas no cartão e no Pix precisam bater com os recebimentos e as taxas cobradas. Diferença sem explicação é receita que a contabilidade não consegue fechar.
Leia mais: Conciliação de cartões e PIX: por que ela se tornou indispensável para postos de combustíveis
Fechamento de caixa de posto de combustível: diferença de turno não pode esperar
O fechamento de caixa de posto de combustível é diário, mas sobras e faltas costumam ser “resolvidas depois”. Em dezembro, esse depois chega: cada diferença precisa ser apurada e justificada antes do balanço, porque o saldo de 31/12 entra nas demonstrações contábeis.
Inventário físico de combustível: a medição de 31 de dezembro
A medição dos tanques no último dia do ano define o estoque de abertura de 2027. Defina o horário, lance as aferições do dia e compare o resultado com o estoque escritural. Na conveniência vale a mesma lógica: o que está na prateleira precisa bater com o sistema.
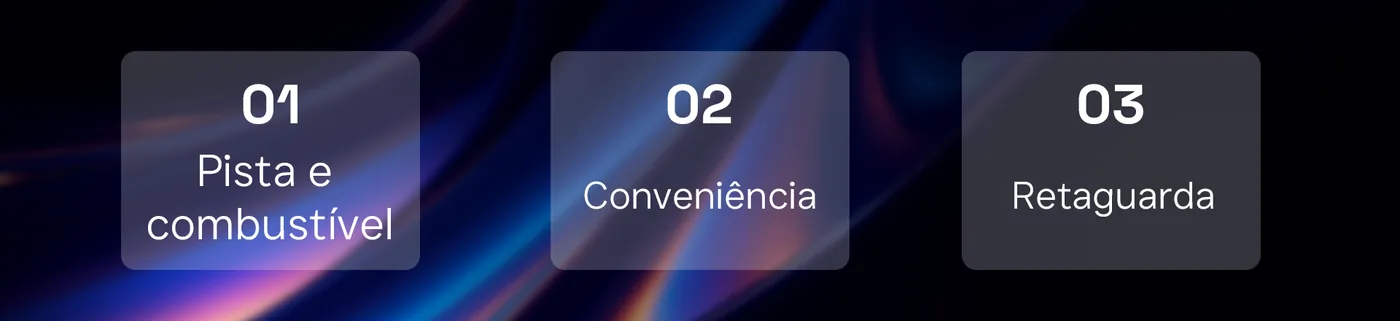
Checklist fiscal para posto de combustível
Pista e combustível
- LMC escriturado até o último dia, inclusive nos dias sem movimentação.
- Encerrantes de abertura e fechamento conferidos por bico.
- Aferições do mês lançadas, para não distorcer o volume vendido.
- Medição final dos tanques registrada, com responsável e horário.
Conveniência
- Contagem física dos itens e ajuste das diferenças com justificativa.
- Produtos vencidos ou avariados baixados com documento.
- Cadastro revisado: NCM, CEST, CST e tributação de cada item.
Retaguarda
- Vendas de cartão e Pix conciliadas com os recebimentos e as taxas.
- Caixas de todos os turnos fechados, sem diferenças pendentes.
- Notas de entrada escrituradas e vinculadas ao tanque da descarga.
- NF-e e NFC-e transmitidas, sem documentos em contingência.
Como gerar, validar e enviar o SPED Fiscal e o LMC de encerramento de ano do posto?
Desde 1º de setembro de 2025, o Ajuste SINIEF 14/2025 incluiu o Livro de Movimentação de Combustíveis entre os livros da EFD ICMS/IPI, o SPED Fiscal. Nos estados que já regulamentaram a mudança, a EFD substitui o livro para fins estaduais, mas o LMC continua sendo uma obrigação da ANP, que discute em 2026 a revisão dessa norma.
1. Encerre o LMC do último dia do ano
Feche a movimentação de 31 de dezembro de cada produto com a medição física, as vendas por bico e as entradas do dia. Diferenças acima de 0,6% do estoque físico exigem a causa registrada.
Leia mais: Livro de Movimentação de Combustíveis.
2. Feche o inventário de 31 de dezembro
O estoque de combustível e o da conveniência em 31/12 formam o inventário do exercício. Esse mesmo número alimenta o balanço contábil e o Bloco H da EFD, então ele precisa sair de uma única fonte.
3. Confira a movimentação de combustíveis na EFD
A movimentação diária de combustíveis vai para a EFD no Registro 1300. Antes de gerar o arquivo, compare entradas, vendas e estoque desse registro com o LMC do mês. Se não batem, a divergência aparece para o fisco antes de aparecer para o gestor.
4. Valide no PVA antes de transmitir
Rode o arquivo no Programa Validador e Assinador (PVA) da EFD e corrija todos os erros e advertências antes da assinatura. Uma advertência comum no início do ano é a ausência do inventário de 31/12 no arquivo de fevereiro.
5. Transmita o inventário no prazo
Pelo Guia Prático da EFD ICMS/IPI, o inventário de 31 de dezembro deve ser informado no Bloco H até a escrituração do segundo mês seguinte ao balanço. Para quem fecha o ano em 31/12, isso significa o arquivo de fevereiro, entregue em março no prazo de cada estado. Quem informar o inventário antes, em dezembro ou janeiro, precisa repeti-lo em fevereiro.
Fechamento contábil de posto de combustível: o que entregar à contabilidade
O fechamento contábil de posto de combustível depende da qualidade do que chega ao escritório de contabilidade. Organize, antes de janeiro:
- Relatório de vendas por produto e por forma de pagamento, conciliado com os recebimentos.
- Inventário de 31/12 de combustíveis e da conveniência, com custo.
- Extratos e relatórios das adquirentes, com taxas e antecipações.
- Fechamentos de caixa de dezembro e o saldo final.
- Arquivos da EFD ICMS/IPI do ano e o LMC.
Com esses dados, a contabilidade fecha o balanço e prepara a ECD, transmitida até o último dia útil de junho, e a ECF, até o último dia útil de julho. Erro de estoque ou de receita descoberto nessa fase obriga a retificar arquivos já enviados.
Abertura de 2027: o que ajustar na tributação da conveniência
Pela Lei Complementar nº 214/2025, 2027 é o ano em que a CBS passa a ser cobrada e o PIS e a Cofins deixam de existir. Os combustíveis seguem um regime específico, com cobrança concentrada em uma etapa da cadeia. Na conveniência, cada produto precisa estar classificado corretamente para a primeira nota do ano sair certa.
- Revise NCM, CST e classificação tributária dos itens mais vendidos.
- Confirme quais produtos têm substituição tributária ou regime monofásico.
- Cadastre os itens novos de dezembro com a mesma regra dos demais.
- Teste a emissão de NFC-e e NF-e nos primeiros dias de janeiro.
- Alinhe com a contabilidade as novas regras e notas técnicas publicadas até a virada.
Um erro de cadastro se repete em cada venda daquele item, o ano inteiro.
Leia mais: O lucro do seu posto de combustível pode estar indo pelo ralo
Como o Sistema IMEX ajuda no fechamento fiscal de postos de combustíveis?
O fechamento fiscal de postos de combustíveis fica mais simples quando os dados já nascem conferidos. O Sistema IMEX integra pista, conveniência e retaguarda em uma única base, e funciona como um sistema de gestão fiscal para postos que leva informação organizada até a contabilidade.
O Sistema IMEX captura as vendas dos concentradores de bombas, recebe as entradas pelas notas fiscais eletrônicas e cruza tudo com os medidores eletrônicos de tanque. Assim, o LMC é gerado automaticamente, a conciliação de cartões e Pix aponta diferenças por turno e o Smart Tax analisa o cadastro e a tributação da conveniência.
| Rotina | Controle manual e fragmentado | Gestão integrada com o Sistema IMEX |
|---|---|---|
| LMC | Encerrantes transcritos e conferidos em planilha | Gerado a partir de vendas, notas e medições |
| Conciliação | Extratos das adquirentes conferidos à mão | Recebíveis de cartões e Pix cruzados com as vendas |
| Caixa | Diferenças de turno anotadas para depois | Fechamento por turno ou por frentista, com registro |
| Inventário | Contagem lançada em várias ferramentas | Estoque físico e escritural lado a lado |
| SPED Fiscal | Arquivo montado com dados dispersos | Escrituração gerada da operação |
Com o Sistema IMEX, o gestor dedica o fim de dezembro ao que exige análise: investigar uma variação, corrigir um cadastro, conversar com o contador.
Fechamento fiscal de postos de combustíveis sem pendências começa em dezembro
Um ano bem fechado não depende de uma semana de correria em janeiro. Depende de conferências feitas no mesmo ritmo da operação: caixa por turno, recebimentos conciliados, LMC em dia e cadastro revisado antes da primeira venda do ano seguinte.
Um sistema para gestão de postos de combustíveis reúne essas conferências em uma única base, e o Sistema IMEX foi construído para isso. Converse com a IMEX e veja como fechar 2026 e abrir 2027 com o fiscal em dia.
Perguntas frequentes sobre fechamento fiscal de posto de combustível
O que é o fechamento fiscal de posto de combustível?
É a conferência de vendas, recebimentos, estoques, notas e escrituração que encerra o exercício. Ela garante que a EFD ICMS/IPI, o LMC e a contabilidade partam dos mesmos números.
O LMC continua obrigatório depois que passou a integrar a EFD?
Sim. O Ajuste SINIEF 14/2025 incluiu o LMC na EFD a partir de setembro de 2025, mas o livro continua sendo uma obrigação da ANP. Confira a regulamentação do seu estado.
Quais são os erros fiscais mais comuns em postos de combustíveis no fim do ano?
Vendas de cartão e Pix sem o recebimento correspondente, diferenças de caixa sem justificativa, estoque físico diferente do escritural, notas em contingência e produtos da conveniência com NCM ou tributação errada.
O Sistema IMEX ajuda no fechamento fiscal do posto?
Sim. O Sistema IMEX integra pista, conveniência e retaguarda, gera o LMC automaticamente, concilia os recebimentos de cartões e Pix e organiza estoque, notas e escrituração para a validação do SPED Fiscal e o envio à contabilidade.